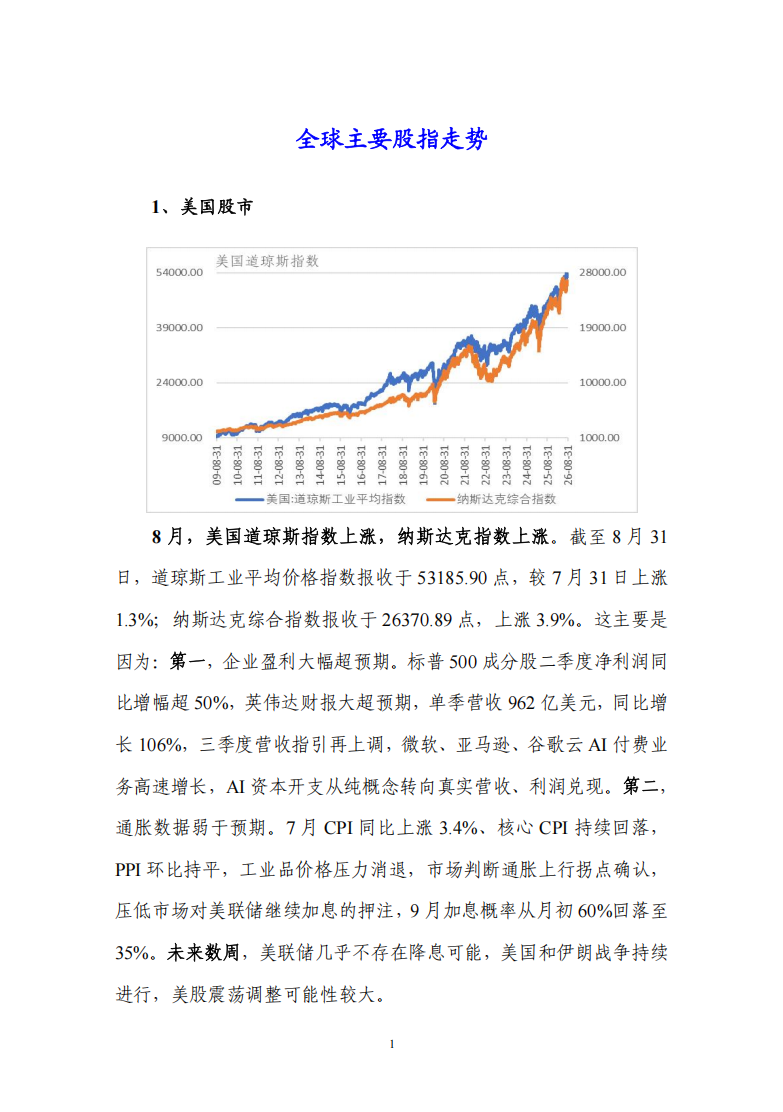
全球主要股指走势
中国股市
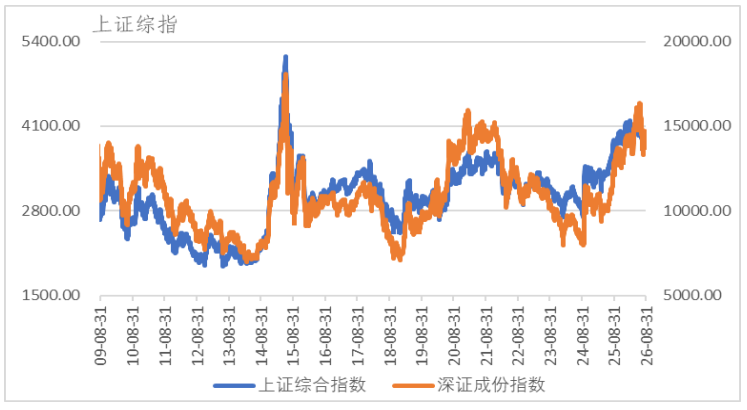
8月,沪指上涨,深指上涨。截至8月31日,上证综合指数报收于3986.30点,较7月31日上涨4.0%;深证成分指数报收于14015.00点,上涨3.2%。这主要是因为:第一,资本市场对外开放与稳市政策落地。8月证监会发布支持两地市场十项合作举措,拓宽ETF互联互通、便利跨境资金配置,吸引全球长线资金配置A股资产;监管持续引导上市公司回购、央国企增持,释放稳定市场预期信号,市场底部情绪明显修复。第二,地产重磅改革政策月末引爆指数。8月28日,住建部、央行、金融监管总局、证监会同步出台房地产全周期融资新规,个人房贷最长年限延长至40年、放宽偿债收入比例、预售资金强监管、优先现房销售,从需求端减负、供给端化解房企风险双重发力,地产链全线大涨,带动权重指数上行,市场对地产风险悲观预期大幅修正。未来数周,美国再度发动对伊朗的军事打击,我国要加大财政货币政策逆周期力度,中国
经济韧性强,沪深股指将延续震荡态势。
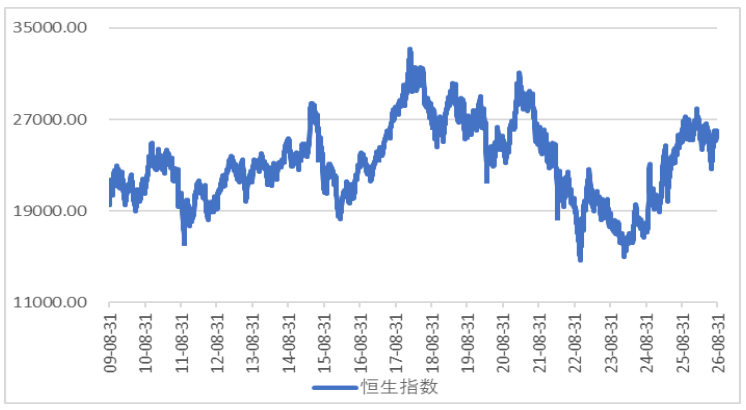
8月,香港股市下跌。截至8月31日,香港恒生指数报收于25566.99点,较7月31日下跌1.2%。这主要是因为:第一,美债收益率高位震荡导致港元汇率被动收紧。8月10年期美债收益率维持4.7%以上,30年期一度突破5.2%,港元挂钩美元,香港本地无风险利率同步抬升,股票现金流折现率上行,恒生科技等高估值成长股估值持续收缩。第二,科技龙头突发流动性冲击。阿里宣布800亿港元大额折价配股,摊薄原有股东收益,头部互联网企业仍有大额融资需求,港股一级市场分流二级市场资金,风险偏好快速降温。百度、部分互联网平台企业中期营收、利润率低于一致预期。未来数周,随着香港税收、科技和旅游继续发挥效应,港股调整反弹的可能性较大。
主要债券市场走势
中国国债
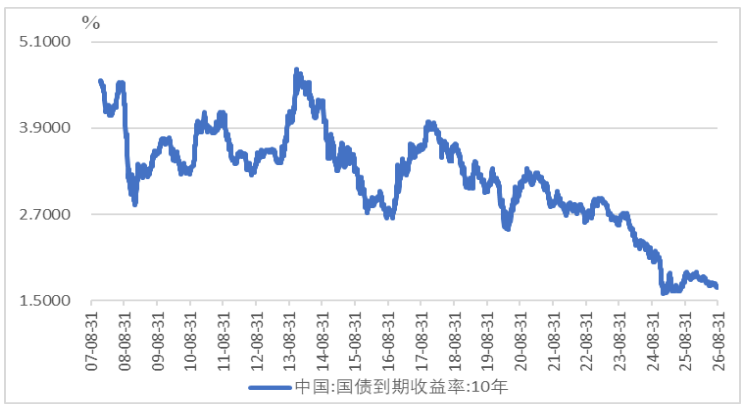
8月,中国国债收益率下降。截至8月31日,中国10年期国债到期收益率为1.6884%,较7月31日下降2.9个基点。这主要是因为:第一,灵活投放万亿级流动性平抑税期波动。8月创新使用隔夜逆回购工具对冲月度缴税、跨月资金缺口,单周公开市场净投放超1.2万亿;DR001持续运行在1.4%政策利率下方,银行间短期资金极度充裕,机构配置债券成本走低。第二,
经济修复不及预期内需持续走弱。8月制造业PMI为49.8%,低于荣枯线,7月消费、地产投资、制造业产出全线走弱,建筑业景气度持续低迷,实体融资需求偏弱,市场博弈央行加大逆周期宽松力度,长债多头情绪升温。未来数周,由于货币
政策保持相对宽松,地缘风险依然存在,国债收益率将相对平稳。
资料订阅联系人:张老师 18618293457(同微信)